--
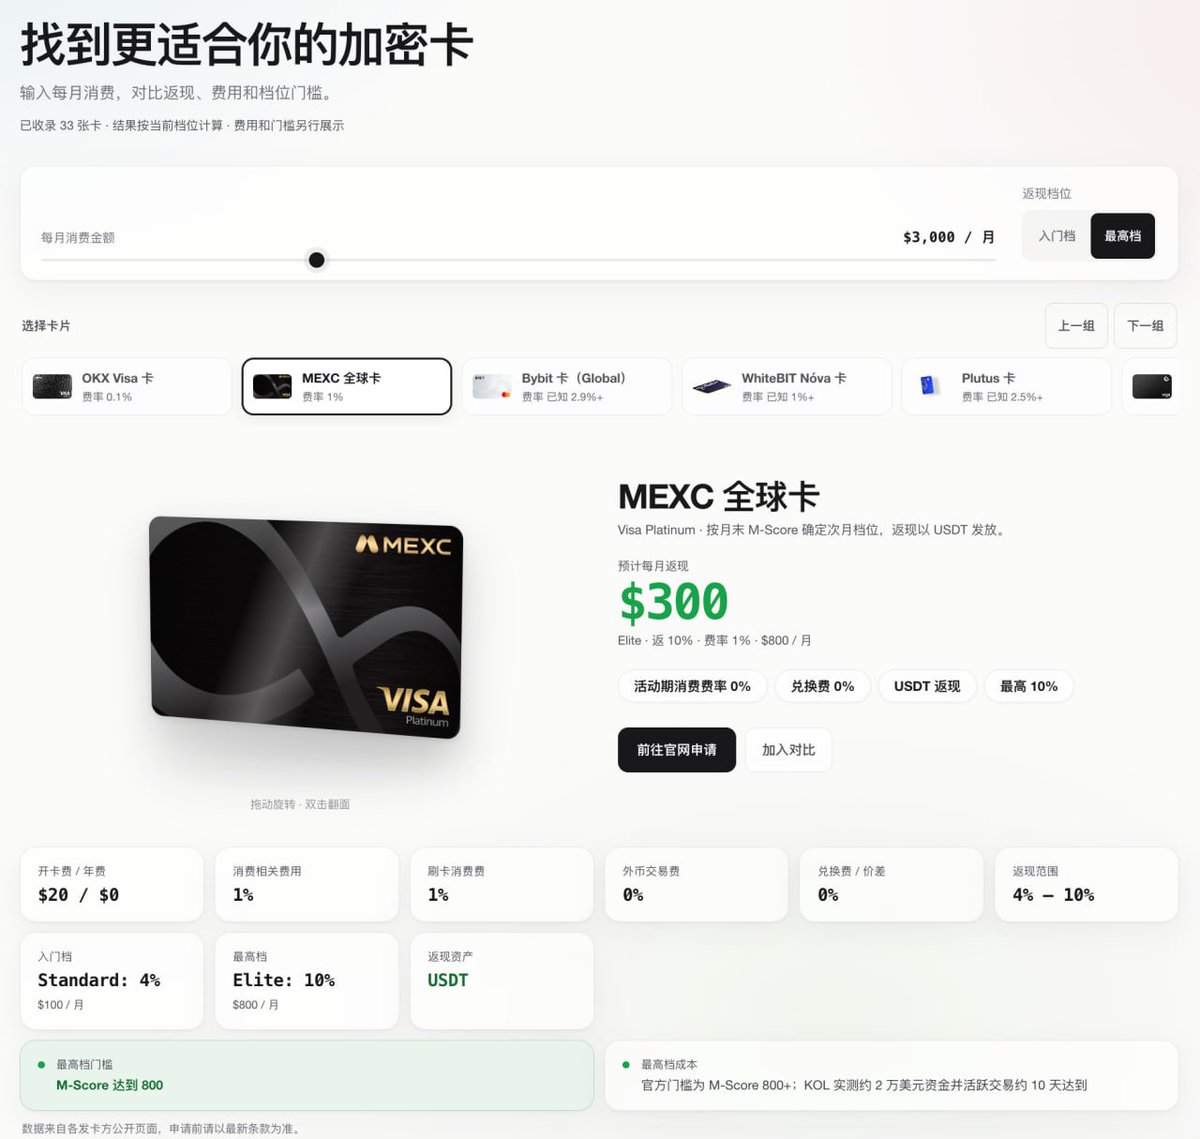
美元今年实在跌太多了,U 放着不动还被动亏钱了,但是要出成 R 的话也没用处,最近股市赚钱效应一般,R 的理财年化也只有 1% 出头。日常消费用 U 卡比较舒服,之前有个 U 卡的深度发烧友朋友给我推荐过 MEXC 和 EtherFi 的联名卡,那张卡门槛就比较高,很多地区都开不了基本上华人很难开,但这两天看见了一个 MEXC Card 能用海外华人的身份开,就开了张过审核了 现在各家 U 卡虽然名义上给的返现很多,但点开细则一看,要么要求一个月刷满两三万刀,要么就是资产门槛要求放几百万美金,还有充值换汇 2%~3% 的隐形磨损,小资金用起来比较亏 有朋友做了一个各家 U 卡的对比,我看了下除了 OKX 的 U 卡之外就是 MEXC Card 返现和费率最香,OKX 的卡虽然也很好,但是开起来门槛就比较高,而再看了下 MEXC Card,基础档给了 4% 的 USDT 返现,上限 100 U,最高档 10%,月上限 800 U,具体的对比可以看这张图,链接我放在下面了,还能结合你日常的消费简单计算返现情况 想提高返现的话,大概 2 万 U 左右的资产加上平时正常的现货合约活跃度,完成一些任务就能到 M-Score 800+ 这个等级,活动期免了消费手续费,闲置在卡里的资金有 7% 的 USDT 活期利率。最后安全上来说,我用任何 U 卡都是坚持用多少充多少,别把它当冷钱包存钱,拿来绑 Apple Pay、Google Pay 刷日常消费或者付海外 AI 订阅还是很舒服的(Yuyue)