Loading...
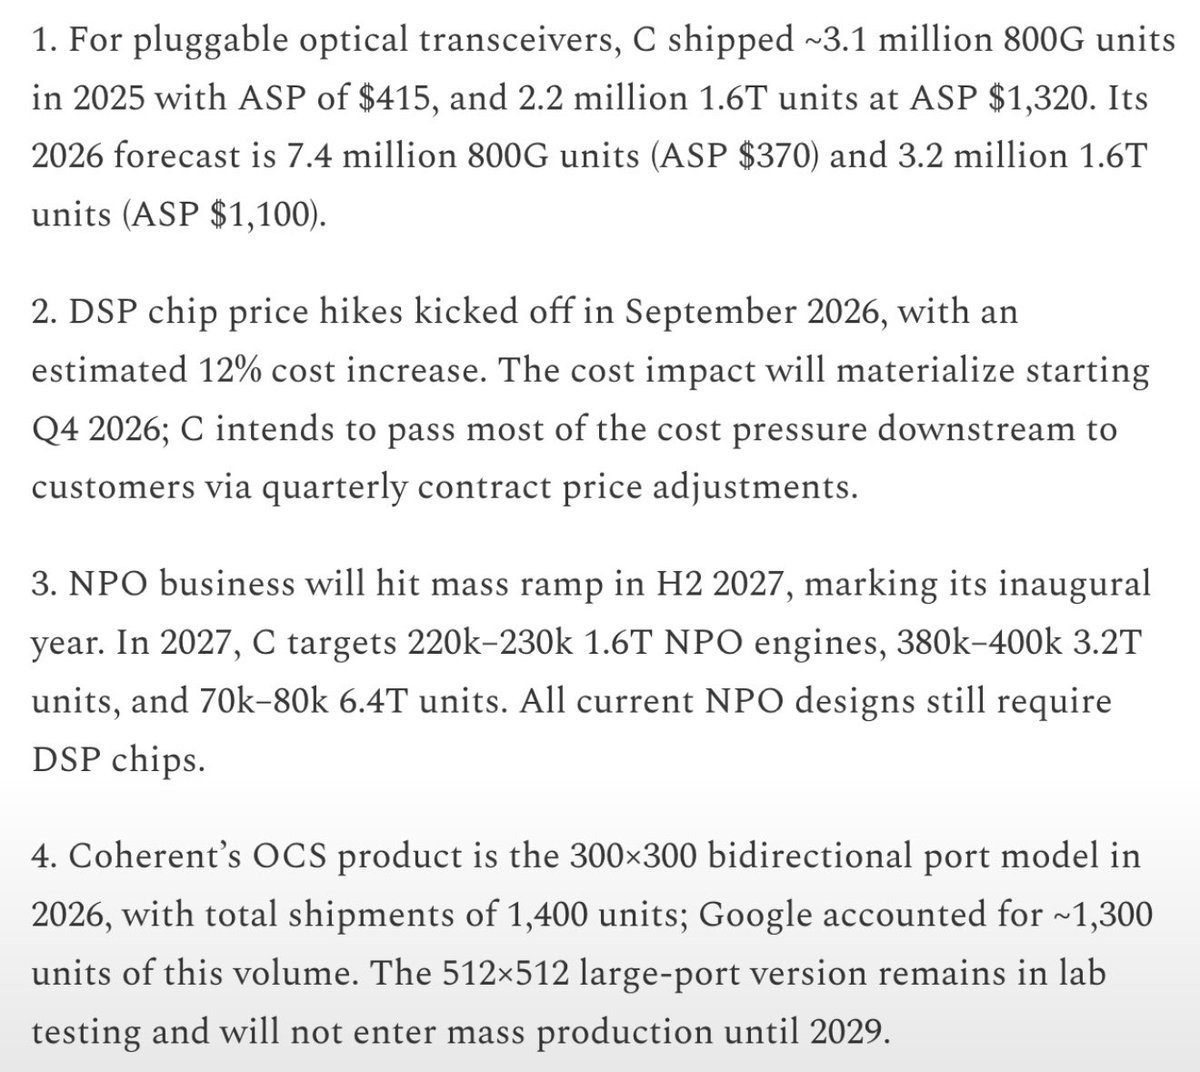
基于Coherenr的专家访谈内容,来估算COHR的业绩。 1、可插拔光模块(访谈给出量和 ASP): 800G产品 2025年 310 万只 × $415 = $12.9 亿 2026E 740 万只 × $370 = $27.4 亿 1.6T产品 2025年220 万只 × $1,320 = $29.0 亿 2026E 320 万只 × $1,100 = $35.2 亿 合计 2025年$41.9亿美金,2026E预计62.6 亿美金(+49%同比增长)。量在涨、单价在跌,收入增量几乎全靠出货。 注意这里是自然年,cohr财报年差两个季度(FY2027年 26年7月到27年6月底)。 2、工业业务 访谈内容直接给了收入: $22.1 亿(2025)→ $23.2 亿(2026)→ $24.8 亿(2027)→ $27 亿(2028),毛利率参考 2025 年的 34.2%。这块是慢变量。 3、两部分相加、不重复计算激光: 2025:模块 $41.9 亿 + 工业 $22.1 亿 ≈ $64 亿 2026:模块 $62.6 亿 + 工业 $23.2 亿 ≈ $86 亿 这还不是公司总收入。缺电信相干、存量低速模块、对外卖的激光/芯片,以及 OCS。 Cohr公司财年FY2026(截至 2026 年 6 月)实际收入约 $71 亿,和上面 2025 年的 $64 亿底盘是对得上的。 4、组件单独看很小,而且大概率是内部配套: 2026 年 100G EML 1780 万颗 × 约 $9 ≈ $1.6 亿200G EML 1150 万颗 × 约 $17 ≈ $2.0 亿300mW CW 激光 320 万只 × $34 ≈ $1.1 亿。 大客户成交价还能再低(帖子说 100G EML 可到约 $8)。这些支撑的是模块毛利和产能瓶颈,不是另一块可加总的收入。 5、2026 年业绩怎么落到 EPS 帖子给的利润率路径是:2026 年净利率约 17.8%,2027 年约 19%,2028–2030 年长期目标 22%–25%。这更接近 non-GAAP,不是 GAAP。 公司 FY2026 non-GAAP EPS 是 $5.61,对应净利率大概在 15% 出头,17.8% 是向上的斜率。 把缺口补上之后,自然年2026 年总收入更合理的区间是 $95–105 亿($86 亿底盘 + 电信/其他/OCS 约 $10–20 亿)。按 17.8% 净利率、稀释股本约 2.0–2.1 亿股: 1)收入 $100 亿 → 净利润约 $17.8 亿 → EPS 大约 $8.5–9.0 2)收入只有 $90 亿 → EPS 大约 $7.6–8.0 3)收入到 $105 亿 → EPS 大约 $9.0–9.4 这和华尔街对 FY2027(2026 年 7 月–2027 年 6 月)预期大约 $106 亿收入、$8.6–9.4 EPS 的共识是同一量级。当然也要注意日历zirsnnian和财年错一季,不能直接对比。 6、Cohr公司自己 8 月的口径是: FY2027 Q1 收入 $22–24 亿、non-GAAP EPS $1.85–2.05,并预计到 FY2027 结束前(2027 年 6 月当季)首次做出单季 $30 亿以上收入。 若 2027 年中已经跑到单季 $30 亿,FY2027 全年落在 $105–115 亿是说得通的。 8、2027 年 帖子没给模块量,只能用结构推 工业 $24.8 亿几乎可以锁定。 弹性在三块,帖子都没有 ASP: 1)OCS: 2026 年 1,400 台(Google 约 1,300); 2027 年 4,400 台(Google 约 4,000,NVIDIA 约 300 台小端口); 2028 年若验证顺利可到 10,500 台(Google 7,500、NVIDIA 2,200、Meta 首批 500)。 300×300 交换机单价若在几十万美元,2026 年只是几亿收入; 2027 年翻到三倍以上才开始影响总盘。512×512 要到 2029 年才量产。 2)NPO 2027 年下半年放量,目标 1.6T 引擎 22–23 万、3.2T 38–40 万、6.4T 7–8 万,且现有方案仍要 DSP。这是 2027 年下半年以后的增量,不是 2026 年的数。 3)InP 6 英寸产能 2026 年上半年已翻倍,2027 年再翻一倍,对应 CW、EML、NPO、CPO。 若 2027 年收入做到 $115–125 亿、净利率 19%:净利润约 $22–24 亿,EPS 大约 $11–12。这要模块继续放量,并且 NPO/OCS 开始贡献,访谈数据还不能直接加出来的。 9、需注意的几个点 1)客户很集中:NVIDIA 约占光模块销售 48%,Google 约 23%。 OCS 2026–2027 年几乎就是 Google。 2)DSP 2026 年 9 月起涨价,成本大约 +12%,从 2026 年四季度开始体现;公司打算按季度合同把大部分转嫁出去。转嫁若滞后一季,毛利率会先被压。 明确一点,这组数字是专家访谈笔记,不是公司指引。和已披露的 FY2026 大约 $71 亿、Q4 收入 $20.5 亿(数通 $16.2 亿、工业 $4.3 亿)方向一致,但日历年和财年错位,直接同比会偏。 Cohr专家访谈内容原帖: https://x.com/pequityresearch/status/2106353585273569591?s=46&t=k6rimWsEbo2D2tXolYcM-A